Представим бизнес-центр: арендаторы перечислили за электричество миллион рублей, управляющая компания отправила миллион поставщику — никто никому не должен. Но кто оплатил работу между этими платежами: показания, документы, разбор расхождений, обслуживание оборудования?
Оплата электроэнергии арендатором устроена по одной из трёх схем: электричество включено в аренду, арендатор возмещает расходы или собственник продаёт электроэнергию через свою энергосбытовую организацию (ЭСО). В первых двух схемах арендатор может оплачивать только киловатт-часы, а учёт, документы, сверки и обслуживание остаются за собственником: в условном примере ниже это 100–150 тыс. рублей в месяц.
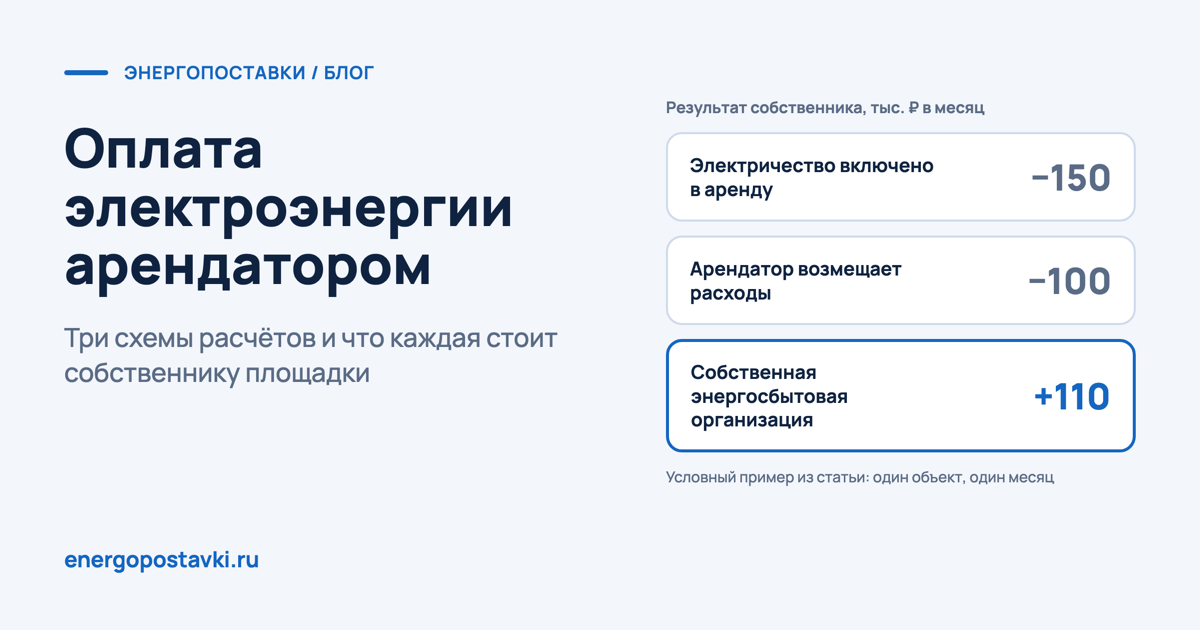
Собственная ЭСО делает поставку электроэнергии отдельным прибыльным видом деятельности и избавляет собственника от всех затрат по обеспечению работоспособности электросети: в том же примере результат меняется с −100 до +110 тыс. рублей в месяц. Документы и НДС зависят от того, как оплата записана в договоре аренды, — это разобрано ниже.
Как сравнивать схемы: результат собственника, а не киловатт-часы
Начать стоит не с поиска «правильной наценки», а с управленческого расчёта. Возьмите за один период все доходы и возмещения, которые приходятся на электроснабжение, и вычтите затраты на электроэнергию, учёт, расчёты, сопровождение, обслуживание сетей и финансирование.
Проверьте аренду, эксплуатационные сборы и другие платежи: если содержание сети уже оплачено в их составе, второй раз записывать его в потери нельзя. Важен не длинный перечень расходов, а сумма, которая остаётся за счёт владельца.
Прямые договоры арендатора с внешним поставщиком и агентскую модель, в которой собственник получает вознаграждение сверх возмещения, оставим за рамками: у агентской модели свои налоговые и договорные вопросы. Обзор вариантов расчётов с арендатором — в консультации ГАРАНТ.
Электричество включено в аренду: рост потребления оплачивает собственник
«Всё включено» удобно: арендатор знает платёж, собственнику не нужно объяснять отдельный счёт за электроэнергию. Речь о фиксированной сумме без перерасчёта по фактическому потреблению; переменная часть аренды разобрана ниже, в разделе о договоре.
Допустим, при согласовании ставки заложили один режим работы, а потом арендатор стал закрываться позже и добавил оборудование. При прежнем платеже выросшие затраты съедают запас собственника.
Рост потребления сам по себе не даёт права поднять ставку: по статье 614 ГК РФ арендную плату меняют по соглашению сторон в сроки из договора и, если договор не говорит иное, не чаще раза в год.
Когда энергетический бюджет внутри аренды в последний раз сравнивали с фактическими затратами? Чтобы ответить, выделите из общего дохода долю, которая приходится на электроснабжение.
Арендатор возмещает расходы: почему оплаченный счёт не означает самоокупаемость
Вторая схема понятнее: потребил, получил расчёт, возместил согласованные расходы. Но участие арендатора в расходах на электричество нельзя автоматически считать самостоятельным договором энергоснабжения: такое разграничение проведено в пункте 22 обзора практики Президиума ВАС РФ № 66.
Проблема возникает, когда «расходы» на деле означают только сумму поставщика. Вне возмещения остаются начисления, сверки, обращения арендаторов, обслуживание учёта, программы и часть содержания сетей. Отдельно проверьте стоимость финансирования: поставщик мог получить деньги раньше, чем их вернули арендаторы.
Сотрудник не становится бесплатным оттого, что уже числится в штате, но учитывают только долю его работы на электроснабжение, а не всю зарплату.
Как оформить оплату электроэнергии арендатором в договоре
В первых двух схемах — в том числе при перевыставлении электроэнергии арендатору — документы и НДС зависят от того, как расчёт записан в договоре аренды.
- Переменная часть арендной платы: сумма за электроэнергию входит в арендную плату и меняется по показаниям счётчика. Если арендодатель платит НДС, налог начисляют и на эту часть; принять его к вычету может арендатор, который сам платит НДС.
- Возмещение сверх арендной платы: арендатор отдельно возмещает стоимость потреблённой электроэнергии. По позиции Минфина, если такие платежи не входят в арендную плату и только возмещают расходы собственника, объекта обложения НДС не возникает (письма от 18.01.2024 № 03-07-11/3227 и от 28.02.2025 № 03-07-11/19594, подборка КонсультантПлюс).
В договоре закрепите:
- постоянную часть арендной платы и порядок расчёта переменной части — по показаниям счётчика, а не по площади;
- какие документы получает арендатор: расчёт по показаниям, акт и счёт;
- сроки оплаты и порядок сверки показаний;
- как меняется расчёт при смене тарифа поставщика или режима работы арендатора.
Какой вариант выгоднее, зависит от налогового режима обеих сторон: согласуйте схему с бухгалтером до подписания договора.
Собственная ЭСО: снабжение как отдельное направление, а не перевыставление счёта
Третья схема превращает закупку и продажу электроэнергии в отдельное направление бизнеса. Переименовать возмещение недостаточно: правила розничного рынка требуют договорного оформления, документов по потребителям при закупке у гарантирующего поставщика и подтверждения права распоряжаться продаваемой энергией.
Как устроена законная перепродажа, разобрано в статье «Как владельцу недвижимости перепродавать электроэнергию арендаторам».
За что собственник может получать вознаграждение
В цене ЭСО учитывают не только закупленные киловатт-часы, но и работу по организации поставки: учёт, документы, расчёты, обслуживание потребителей. Для владельца это способ покрыть затраты и получать результат за эту работу. Арендатору должно быть понятно, как определяют объём, из чего складывается платёж и как проверить начисление.
Формула «создали ЭСО и назначили любую наценку» не работает: для населения тариф регулирует государство, а для остальных потребителей цену согласуют в договоре. Обсуждать повышение цены стоит после проверки правовой модели и расчёта экономики.
Какие расходы добавит собственная ЭСО
Из будущей выручки вычитают закупку, ведение договоров, учёт, программы, обслуживание потребителей и стоимость оборотных средств. Добавятся разовые расходы на переход. Затраты на сети из расчёта уходят: переход избавляет собственника от всех затрат по обеспечению работоспособности электросети.
Преимущество собственной ЭСО не в названии, а в экономике поставки: она становится отдельным прибыльным видом деятельности. Прибыльность на конкретном объекте оценивают анализом электропотребления — с него начинается переход.
Один объект, три схемы: сколько денег остаётся за счёт собственника
Возьмём один объект и один месяц и сделаем условный управленческий расчёт. Все суммы сопоставимы и приведены без НДС; налоги на финансовый результат и разовые затраты на переход пока не учитываем.
Электроэнергия и её доставка стоят 1 млн рублей. Документы и работа с арендаторами обходятся в 30 тыс., учёт и данные — в 10 тыс., обслуживание сетей в части электроснабжения — в 50 тыс., финансирование разрыва между платежами — в 10 тыс. рублей. Итого 1,1 млн.
Сопутствующие 100 тыс. не покрыты арендой или сборами. Стоимость электроэнергии включает весь объём: общие нагрузки и потери повторно не добавляем.
| Показатель, тыс. руб. в месяц | Фиксированная аренда с электричеством | Возмещение стоимости электроэнергии | Собственная ЭСО: сценарий |
|---|---|---|---|
| Доходы и возмещения, приходящиеся на электроснабжение | 950 | 1 000 | 1 200 |
| Электроэнергия и доставка | 1 000 | 1 000 | 1 000 |
| Остальные расходы на электроснабжение | 100 | 100 | 50 |
| Дополнительное ведение ЭСО | 0 | 0 | 40 |
| Результат блока «Электроснабжение» до налогов и разовых затрат на переход | −150 | −100 | +110 |
В первой колонке 950 тыс. рублей — энергетическая часть аренды, а не дополнительный платёж. Во второй колонке электроэнергия возмещена полностью, но 100 тыс. расходов оплачивает собственник.
В третьей колонке выручка 1,2 млн и дополнительное ведение ЭСО за 40 тыс. — условия сценария, а не рекомендуемая наценка и не стоимость услуги. Обслуживания сетей в этой колонке нет: переход избавляет собственника от затрат на работоспособность электросети, поэтому остальные расходы — 50 тыс. Точка безубыточности — 1,09 млн рублей выручки в месяц до налогов и разовых расходов.
В примере переход меняет результат с −100 до +110 тыс. рублей в месяц: улучшение на 210 тыс. уже включает устранённый дефицит, складывать их нельзя. Для годового расчёта учтите сезонность и загрузку.
Посчитать эти три колонки на цифрах вашего объекта помогут «Энергопоставки» — оставьте заявку.
Где искать непокрытые расходы: торговый центр, бизнес-центр и склад
Что проверить на объектах разного типа:
- Торговый центр: сопоставьте расход магазинов и общих зон, работу вентиляции и освещения с режимами арендаторов. Кто оплачивает общие нагрузки и на каком договорном основании?
- Бизнес-центр: проверьте учёт по помещениям и этажам, вечернюю работу оборудования и распределение общих расходов. Не заложен ли в плату обычный рабочий день там, где помещения используются дольше?
- Складской комплекс: сравните условия возмещения с загрузкой секций, сменой арендаторов и появлением энергоёмкого оборудования. Не сохранилась ли прежняя модель платежей после изменения характера потребления?
Как посчитать непокрытые расходы на своём объекте: пять шагов
Поручите управляющему, финансисту и энергетику собрать одну картину объекта.
- Договоры: поднимите условия аренды, возмещений, эксплуатации и поставки. Установите, какие затраты уже оплачены в составе других платежей.
- Показания: сопоставьте ввод, расход пользователей и общие нагрузки за одинаковые периоды. Расчётная разница показаний ещё не означает технические потери.
- Экономика: соберите все начисления и расходы на электроснабжение, включая стоимость работы сотрудников. Отдельно покажите непокрытую часть.
- Деньги: сверяйте сроки поступлений, долги и авансы отдельно от результата. Дебиторская задолженность не равна окончательному убытку, а сумма кассового разрыва не равна стоимости его финансирования.
- Год и альтернатива: учтите сезонность, свободные площади и смену пользователей. Для собственной ЭСО добавьте расходы на переход и сопровождение, проверьте порог выручки и сценарий снижения загрузки.
Расчёт показывает, сколько нынешняя схема стоит собственнику. Это полезнее решения по одной строке счёта поставщика.
Как менять схему: не повышать счёт вслепую, а перестраивать экономику
Если стоимость электроэнергии возмещается, а сопутствующая работа остаётся за владельцем, пора сравнить способы закрыть этот разрыв.
Переход начинается с анализа электропотребления и оценки экономики, продолжается подготовкой документов и договоров, а затем — работой энергосбыта. Всё это можно поручить «Энергопоставкам». Для предварительного анализа подготовьте договоры, данные о потреблении и платежах: так можно сравнить полную стоимость нынешней схемы с полной стоимостью новой.
Собственник может терять деньги не потому, что арендаторы не платят за электричество, а потому, что они оплачивают только часть работы по его поставке. Посчитать эту разницу в рублях полезнее, чем ещё раз перевыставить счёт.
Посчитать полную стоимость нынешней схемы и экономику собственной ЭСО для вашего объекта помогут «Энергопоставки» — оставьте заявку.
Читайте также
- Учёт электроэнергии по арендаторам: почему вводной счётчик показывает больше, чем арендаторы
- Субабонент электроэнергии или энергосбытовая организация: в чём разница
- Нужна ли компании лицензия на продажу электроэнергии
Посчитаем, что даст собственный энергосбыт на вашем объекте
Посмотрим схему электроснабжения объекта, состав потребителей и текущие договоры, оценим порядок перехода и назовём условия сопровождения. Консультация ни к чему не обязывает.